

Пазарът на дермални филъри продължава да се развива, тъй като естетическите предпочитания, продуктовите технологии и регулаторните изисквания се променят в различните региони. За дистрибуторите, клиничните групи и купувачите с частни марки тези разработки влияят повече от избора на продукти - те също така влияят върху планирането на портфолиото, оценката на доставчиците и решенията за навлизане на пазара.
Филърите с хиалуронова киселина (HA) остават важна категория в естетичната медицина, но B2B купувачите трябва да гледат отвъд само единичната цена. Конкурентното продуктово портфолио изисква ясна продуктова диференциация, специфично за пазара регулаторно планиране, надеждна документация и стратегия за снабдяване, съобразена с търсенето на клиентите.
1. Предотвратяването и по-младата демография променят търсенето на клиниката

Традиционно филърите са насочени към зрели пациенти, които се стремят да премахнат дълбоките бръчки и загубата на обем. Днес най-бързо растящата група пациенти са приемащите по-млади потребителипреювенация: ранна, фина подкрепа за обем за забавяне на стареенето, вместо драматична корекция.
Тази тенденция променя това, което клиниките поръчват:
Повече меки пълнители с ниско G' HA за повърхностна хидратация и фини линии
Естествено изглеждащи формули с малък обем, които избягват прекомерни резултати
По-малки размери спринцовки за начални пациенти
Освен това търсенето на мъжка естетика непрекъснато нараства в Северна Америка, Европа и Близкия изток. Мъжете клиенти обикновено предпочитат рязко, дефинирано контуриране (линия на челюстта, брадичка) с фини, непрекалени резултати, създавайки отделно ниво на търсене на продукти за пълнители с висока опора и слабо набъбване.
2. Разнообразяване на материалите отвъд чистите HA пълнители
ХК все още доминира на световния пазар поради обратимост, биосъвместимост и предвидим профил на безопасност, но продуктовият микс се разширява. Клиницистите все повече комбинират НА с колаген-стимулиращи агенти за по-дългосрочни резултати:
HA пълнители: универсален, обратим, за повечето зони на лицето; най-доброто за начален клиничен склад
CaHA: стимулираща колагена, силна структурна подкрепа за дълбоко контуриране
PLLA: постепенна индукция на колаген, по-дълготраен обем

Ключовата промяна за B2B купувачите: клиниките искаткомбинирани портфейли, а не един универсален пълнител. За B2B купувачите ключовата възможност е да изградят портфолио, което отразява утвърденото пазарно търсене, вместо да разчита на една продуктова категория. В зависимост от местните разпоредби, изискванията на клиентите и търговските цели, дистрибуторите могат да оценяват HA филърите заедно с други разрешени категории естетични продукти. Всяка категория трябва да бъде оценена според нейното предназначение, документация, изисквания за обучение и допустимост на пазара.
Когато сравняват HA пълнители, купувачите трябва да прегледат наличните технически данни, вместо да разчитат на една единствена характеристика. Параметри като кохезивност, вискозитет и модул на еластичност (G′) трябва да се тълкуват в контекста. Прочетете нашето ръководство заКохезивност и реология на HA пълнителза по-отблизо характеристики на тези продукти.
3. Регионално пазарно сегментиране: Горещи точки на растеж и различни приоритети за закупуване
|
Регион |
Съображения на купувача |
|---|---|
|
Северна Америка |
Разрешение за продукти, документация, проследимост и специфични за пазара изисквания за разпространение |
|
Европа |
Приложимост на MDR, документация за съответствие и приложими задължения след пускане на пазара |
|
Азия и Тихия океан |
Специфична за държавата регистрация, изисквания за внос, местно търсене и очаквания за ценообразуване |
|
Близък изток и GCC |
Регистрация на местни продукти, изисквания на вносителя, документация и планиране на доставките |
Тъй като регулаторните изисквания и нуждите от документация варират според пазара, купувачите трябва да оценят възможностите на доставчиците заедно със спецификациите на продукта иценообразуване. Нашето ръководство закак да изберем надежден доставчик на HA дермален филъросигурява практическа рамка за оценка на документацията на доставчика, системите за качество и дългосрочната пригодност на снабдяването.
4. Търсенето на OEM & Private Label експлодира за дистрибуторите
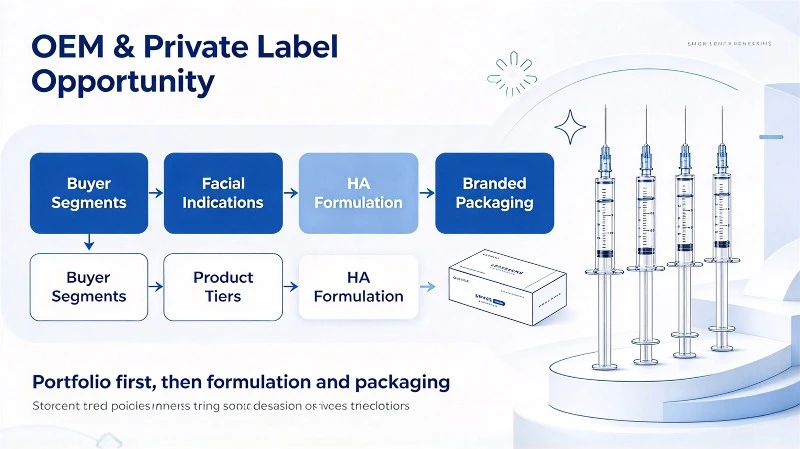
Линиите за дермални филъри с бели етикети и частни марки се превърнаха в една от най-големите B2B тенденции. Утвърдени дистрибутори и клинични групи искат да изградят свои собствени брандирани продуктови гами, вместо само да препродават добре известни международни марки.
За купувачите на частни марки и OEM, планирането на портфолиото трябва да започне преди финализирането на отделните SKU. Купувачите трябва първо да определят целевите пазари, клиентските сегменти, позиционирането на продукта и очакваното търсене. След това те могат да оценят съществуващите формулировки или да дефинират изисквания за разработка, последвани от опаковане, етикетиране, документация и преглед на приложимите нормативни документи.
За фирмите, които планират гама от частни марки, е важно да изяснят целевия пазар, позиционирането на продукта, изискванията за опаковане и приложимата документация, преди да финализират отделните SKU. Купувачите могат да научат повече заOEM и ODM HA пълнителикогато сравнявате различни подходи към разработването и персонализирането на продукта.
5. Регулаторният риск и рискът от веригата за доставки се превръща в основна фабрика за закупуване

Регулаторният контрол се затяга в световен мащаб. Властите се фокусират върху проследимостта на продуктите, тестване на партиди, точност на етикетите и докладване на нежелани събития. За B2B купувачите това променя оценката на доставчика: сертификатите не са просто квадратче за отметка, те са търговски риск.
Изискванията за съхранение и транспортиране варират според продукта. Купувачите трябва да потвърдят определения температурен диапазон, условията на работа, срока на годност и транспортните изисквания, преди да направят групови поръчки. Когато се изисква дистрибуция с контролирана температура, разходите за логистика и мониторинг трябва да бъдат включени в оценката на източника.
Документацията е част от оценката на доставчика, но купувачите трябва да проверят дали всеки документ е подходящ, актуален и приложим за конкретния продукт и целевия пазар.
6. Комбинирана терапия и ориентирано към практикуващия продукт обучение
Някои естетични практики предлагат множество категории лечение, което може да създаде възможности за доставчици с по-широко продуктово портфолио. Различните продукти и процедури обаче имат различни показания, изисквания за доказателства и регулаторни съображения. Обучението за продукта трябва да остане в рамките на приложимото етикетиране и местните изисквания. Клиницистите се нуждаят от доставчици, които могат да осигурят клинични справки, материали за обучение и ръководства за индикации, в рамките на регулаторните граници, без да обещават претенции за продукта.
Дистрибуторите, които предлагат образователни пакети за практикуващи лекари, създават по-здрави взаимоотношения с клиниката. Продуктовата диференциация вече не е само кохезивността или дълготрайността на гела – тя включва техническа поддръжка, библиотеки с клинични случаи и обучение за безопасна употреба.
7. Формулировките за устойчивост и минимално набъбване придобиват сцепление
Две по-тихи, но важни продуктови тенденции:
Слабо набъбващи HA формулировки: силно предпочитан за устни и периорбитални лечения, тъй като пациентите искат минимален престой.
Биоразградими, добре охарактеризирани биоматериали: купувачите предпочитат напълно проследими суровини, последователни омрежващи партиди и предвидими профили на разграждане.
Какво означава това за вашия бизнес
Спрете да разчитате на универсални SKU за пълнители; изградете многостепенни портфейли, съобразени с лицеви индикации и клиентски сегменти.
Съобразете избора на продукти с регионалните регулаторни изисквания, преди да преговаряте за цените.
Оценете доставчиците, като използвате общата цена на притежание, а не само единичната цена.
За частна марка: първо определете своите сегменти на купувачи и случаи на клинична употреба, след което проектирайте формулировките.
Комбинирайте продуктови предложения със съвместимо обучение за практикуващи в подкрепа на партньорите на клиниката.
Заключение
Глобалният пазар на дермални филъри се движи от продажби на стокови продукти, ориентирани към обема, към сегментирана, клинично усъвършенствана екосистема. Въпреки че HA остава от съществено значение, възможностите за растеж се намират в целеви продуктови портфейли, програми с частни марки, съвместими вериги за доставки и специфична за региона стратегия. Дистрибуторите и доставчиците на клиники, които се адаптират към тези тенденции, ще завладеят пазарен дял, тъй като търсенето на безопасна, естествено изглеждаща минимално инвазивна естетика продължава да се разширява.
ЧЗВ
В: Кой регион ще види най-бързия растеж на пазара на пълнители?
О: Азиатско-тихоокеанският регион е най-бързо развиващият се голям регион със силна експанзия в Южна Корея, Югоизточна Азия и Индия. Пазарите в Близкия изток също осигуряват растеж с висока стойност за премиум продукти за контуриране.
Въпрос: Намалява ли търсенето на пълнители с HA с навлизането на пазара на колагенови стимулатори?
О: Не. ХК остава доминиращият основен продукт. Колагеновите стимулатори са допълващи, а не заместители, използвани за специфични случаи на дългосрочно увеличаване на обема. Повечето клиники разполагат и с двете категории.
Въпрос: Кой е най-големият риск за нови проекти за пълнене на частни марки?
О: Подценяване на изискванията за регионално сертифициране и последователността на партидите на суровините. Много OEM купувачи бързат с дизайна на опаковката, преди да потвърдят регулаторната допустимост за своите целеви пазари.


